Seis frenos, diez palancas: lo que México necesita para que la inteligencia artificial transforme su manufactura
Sabemos qué está frenando la adopción de inteligencia artificial en la manufactura mexicana. Ese es, en sí mismo, un punto de partida valioso. La razón por la que el 95.2% de las empresas manufactureras no usa IA no es falta de interés ni desconocimiento de la tecnología. Es que la adopción de IA no depende solo de la voluntad de las empresas: depende de un conjunto de condiciones que muchas todavía no tienen. México Inteligente: La manufactura frente a la oportunidad que no espera, el estudio de Centro México Digital basado en datos del Censo Económico 2024 del INEGI, identifica con precisión cuáles son esas condiciones, dónde faltan y qué se necesita para construirlas. Tener ese diagnóstico claro no es un problema — es la base para actuar.
El estudio documenta que la adopción de IA en manufactura se asocia con un 18.8% más de producción bruta y un 5.4% más de salarios por trabajador. El retorno está demostrado. Lo que este análisis responde es la pregunta que sigue: si el retorno es tan claro, ¿por qué tan pocas empresas dan el paso?
Por qué no basta con querer adoptar
Una empresa manufacturera que decide incorporar inteligencia artificial a sus procesos no enfrenta un solo obstáculo: enfrenta varios al mismo tiempo, y no todos del mismo tipo. El estudio de CMD identifica seis barreras estructurales que frenan la adopción en el sector.
La primera es la brecha de digitalización. La inteligencia artificial opera sobre una base de condiciones previas: conectividad de calidad, datos organizados y accesibles, servicios de nube y sensores que permitan capturar lo que ocurre en los procesos productivos. Sin datos no hay nada que procesar; sin conectividad, los datos no circulan; sin nube, no hay dónde analizarlos. Muchas empresas manufactureras mexicanas — especialmente las pequeñas y las de industrias tradicionales — todavía no tienen esa base instalada. Para ellas, la IA no es el primer paso: lo es la transformación digital de sus operaciones.
La segunda es la falta de ejemplos cercanos. El 35% de las empresas manufactureras en México considera que la adopción de IA será determinante para su competitividad en el largo plazo, pero muchas iniciativas se quedan en fase piloto y no logran integrarse en los procesos centrales del negocio. La razón principal es que las empresas medianas y pequeñas no encuentran ejemplos de que la IA funciona en empresas como la suya, en su industria, a su escala y con su presupuesto. Lo que importa no es si la IA funciona en abstracto, sino si funciona para su tipo de proceso.
La tercera es la escasez de talento. La manufactura inteligente requiere perfiles que en muchos casos todavía no tienen nombre establecido: personas que entiendan tanto los procesos industriales como los sistemas de datos que los monitorean, que puedan supervisar algoritmos de mantenimiento predictivo o interpretar los resultados de un sistema de visión computacional en una línea de producción. Son perfiles nuevos, en plena definición, que las universidades y centros técnicos aún no forman a la velocidad que la industria necesita. La velocidad del cambio tecnológico supera la velocidad de actualización de los sistemas de formación, y esa brecha entre lo que se enseña y lo que se requiere en planta es una de las restricciones más difíciles de resolver en el corto plazo.
La cuarta es la infraestructura digital insuficiente y desigual. Aunque el 44.2% de las empresas manufactureras con más de diez empleados ya usa servicios de nube, ese porcentaje está por debajo del promedio nacional y muy lejos de los sectores más avanzados. La conectividad de alta velocidad, la capacidad de procesamiento y la infraestructura de centros de datos no están distribuidas de manera uniforme en el territorio: los corredores industriales del norte concentran las condiciones; otras regiones se quedan atrás. Sin infraestructura digital adecuada, la adopción de IA queda restringida a las empresas ubicadas en las zonas mejor conectadas, lo que amplía las brechas en lugar de cerrarlas.
La quinta es la falta de certidumbre regulatoria. La adopción de IA plantea preguntas que el marco jurídico mexicano aún no responde con claridad: quién es responsable por decisiones tomadas por sistemas automatizados en procesos productivos, cómo se protegen los datos industriales que alimentan los modelos, y qué reglas aplican cuando esos datos cruzan fronteras dentro de cadenas globales de suministro. Solo el 20% de las empresas mexicanas con acceso a internet cuenta con especialistas en ciberseguridad. Las empresas que no confían en la seguridad de sus datos no conectarán sus líneas de producción a sistemas de IA.
La sexta es el acceso limitado a financiamiento. Las empresas manufactureras mexicanas invierten menos por trabajador que el promedio de la economía del país. La inversión inicial en un proyecto de IA — software, integración con sistemas existentes, capacitación, acompañamiento técnico — puede representar un monto elevado para empresas que operan con flujos de efectivo ajustados. Los programas públicos de apoyo a la inversión productiva existen, pero no siempre incluyen explícitamente la inversión en IA y en las capacidades digitales que la habilitan.
Las barreras no pesan igual para todos
Uno de los aportes más importantes del diagnóstico de CMD es que estas seis barreras no afectan a todas las empresas de la misma manera, y entender esas diferencias es indispensable para diseñar respuestas efectivas.
Las PYMEs de industrias tradicionales — madera, prendas de vestir, muebles, cuero y piel — enfrentan como primer obstáculo la brecha de digitalización. Para ellas, la IA no es el primer paso posible: lo son la conectividad, los sistemas de datos y la capacitación. El financiamiento y el acceso a talento digital siguen en importancia.
Las empresas medianas de industrias intermedias — química, maquinaria, metálicas básicas, productos metálicos — ya tienen un nivel de digitalización parcial y procesos medibles. Su barrera principal es la falta de ejemplos cercanos: necesitan ver casos de IA en empresas de su tamaño y su industria. El talento especializado y la conectividad de calidad son sus siguientes obstáculos.
Las empresas grandes de industrias líderes — equipo de transporte, electrónicos, aparatos eléctricos — ya adoptan IA a tasas superiores al 13%. Sus barreras son distintas: fricciones de integración con infraestructura instalada que no fue diseñada para conectarse con soluciones digitales modernas, certidumbre jurídica sobre el manejo de datos en cadenas globales, y la captura de valor: el estudio muestra que algunas de estas industrias generan alto retorno productivo que no siempre se traduce proporcionalmente en mejores remuneraciones para los trabajadores locales.

Una política que trate a todas las empresas manufactureras por igual perderá efectividad precisamente donde más se necesita intervención diferenciada.
Tres preguntas, diez acciones — y todas arrancan ya
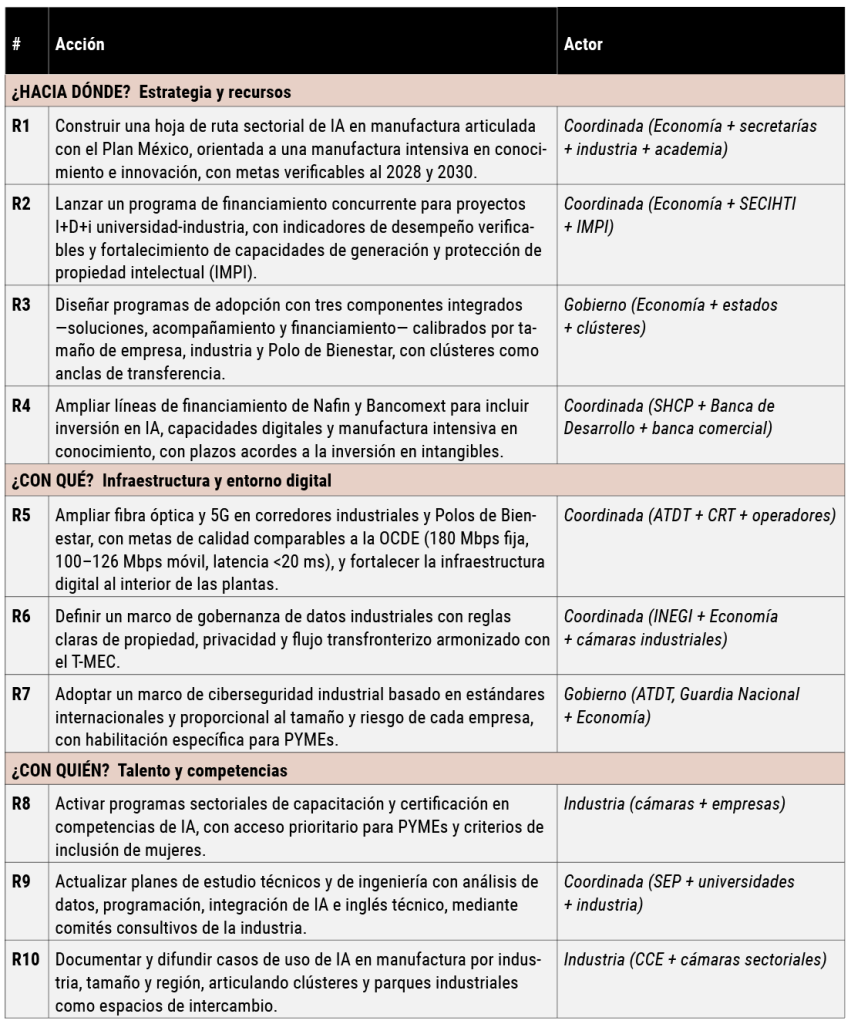
El estudio de CMD organiza sus propuestas en torno a tres preguntas que definen los ejes de acción: ¿hacia dónde ir?, ¿con qué hacerlo? y ¿con quién? Lo relevante de este marco es que no todas las acciones dependen de una reforma legislativa o de un ciclo presupuestal largo. Algunas las puede activar la industria hoy — cámaras, clústeres, empresas grandes con sus cadenas de proveeduría. Otras las puede arrancar el gobierno sin esperar legislación nueva. El diagnóstico está hecho; lo que sigue es decidir quién mueve cada pieza y cuándo.
Las diez acciones se dirigen a cuatro actores con responsabilidades complementarias: gobierno — federal, estatal, municipal y legislativo —, industria — empresas, cámaras y clústeres —, academia y sociedad civil. La tabla siguiente resume las acciones y el actor que las lidera:
Eje 1 — ¿Hacia dónde? Estrategia, recursos y prioridades
El punto de partida es la dirección. México necesita una visión compartida y una hoja de ruta para que la adopción de IA en manufactura no quede en iniciativas aisladas. La experiencia internacional es ilustrativa: los países que más avanzaron — Corea del Sur con su programa Smart Factory, Alemania con Industrie 4.0 — lo hicieron con estrategias coordinadas entre gobierno, industria y academia, con recursos comprometidos y responsables institucionales definidos. En ambos casos, las empresas grandes actuaron como anclas de transferencia hacia sus cadenas de proveeduría, y el financiamiento público se complementó con inversión privada desde el inicio. México tiene todos los elementos para construir una estrategia equivalente; lo que falta es la coordinación para articularlos y la decisión de arrancar.
El financiamiento es parte central de este eje, y no solo desde el gobierno. Las acciones R2 y R4 pueden avanzar con decisiones que ya están dentro del alcance de la banca de desarrollo y de los fondos sectoriales existentes. Ampliar las líneas de Nafin y Bancomext para incluir explícitamente la inversión en IA y en intangibles no requiere legislación nueva: requiere voluntad institucional y criterios de elegibilidad actualizados.
Eje 2 — ¿Con qué? Infraestructura y entorno digital
Las condiciones materiales para adoptar IA no se improvisan, pero tampoco todas dependen de inversiones de largo plazo. Establecer un marco de gobernanza de datos industriales (R6) y adoptar estándares de ciberseguridad proporcionales al riesgo (R7) son decisiones de política que pueden tomarse en el corto plazo, con los marcos institucionales que ya existen. La expansión de conectividad en corredores industriales (R5) requiere más tiempo e inversión, pero puede arrancar con compromisos claros de las instancias reguladoras y los operadores de telecomunicaciones.
La certidumbre regulatoria es, en este eje, la palanca más inmediata. Las empresas que hoy dudan en conectar sus procesos productivos a sistemas de IA por falta de claridad sobre la protección de sus datos pueden tomar esa decisión en cuanto existan reglas claras. No esperar a tener la infraestructura perfecta para definir las reglas — definir las reglas mientras se construye la infraestructura — es la secuencia correcta.
Eje 3 — ¿Con quién? Talento y competencias
El talento es la condición más difícil de construir y la más difícil de importar. Las acciones R8 y R10 son las más accionables de inmediato: documentar y difundir casos de uso de IA en manufactura (R10) puede arrancar hoy desde las cámaras industriales y los clústeres, sin esperar a ninguna instancia de gobierno. Sistematizar lo que ya está funcionando en las empresas líderes y hacerlo circular entre las medianas y pequeñas de cada industria es la intervención de menor costo y mayor impacto inmediato sobre la barrera de incertidumbre.
La capacitación (R8) y la actualización de planes de estudio (R9) requieren más coordinación, pero tampoco parten de cero: hay programas existentes en el CONALEP, en universidades tecnológicas y en centros de formación sectorial que pueden reorientarse hacia competencias de IA sin necesidad de construir nuevas instituciones. La industria puede acelerar ese proceso participando en los comités consultivos que definen los contenidos de formación.
La manufactura inteligente no espera
La manufactura mexicana genera el 20% del PIB y el 90% de las exportaciones del país. Lo que haga con la inteligencia artificial en los próximos años determinará si ese peso económico crece o se erosiona frente a los competidores que ya están actuando. Las barreras están identificadas. Las acciones están definidas. Los actores que deben moverlas están nombrados. El estudio completo, con el desarrollo detallado de cada recomendación, está disponible en centromexico.digital/inteligencia-artificial/manufactura. El momento de actuar es ahora.
Fuente: Centro México Digital (2026). México Inteligente: La manufactura frente a la oportunidad que no espera. Ciudad de México: CMD. Basado en datos del Censo Económico 2024, INEGI.

Alberto cuenta con amplia experiencia en el diseño de políticas públicas relacionadas con las tecnologías de la información y las comunicaciones. En marzo de 2021 fundó CMD para impulsar la transformación digital centrada en las personas y las micro, pequeñas y medianas empresas. Desde CMD coordinó la elaboración y publicación del primer Índice de Desarrollo Digital Estatal de México y de la plataforma ¡Digitalízate! para apoyar a las micro y pequeñas empresas a autoevaluarse y llevar a cabo su digitalización de una manera sencilla.
12 junio, 2026
Compartir


Lorem